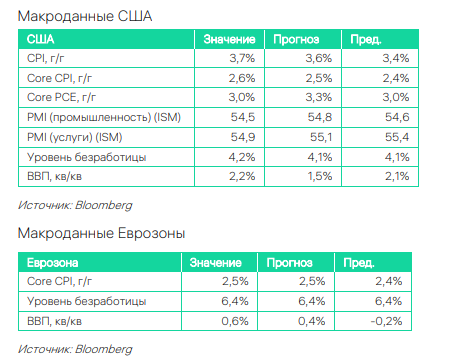
Импульс потребления (S&P Global Service PMI): Согласно данным S&P Global, в октябре 2026 года индекс деловой активности США в сфере услуг продемонстрировал умеренное снижение, опустившись с сентябрьского значения 58,8 до 57,9 пункта. Несмотря на это падение до двухмесячного минимума, показатель держится в зоне расширения благодаря сильному внутреннему спросу и ускорению роста новых заказов до максимального уровня с марта 2022 года. Несмотря на это падение до двухмесячного минимума, показатель уверенно держится в зоне расширения благодаря сильному внутреннему спросу и ускорению роста новых заказов до максимального уровня с марта 2022 года. При этом стабильный потребительский спрос позволяет компаниям сектора услуг эффективно перекладывать растущие операционные издержки на клиентов, что способствует дальнейшему укоренению инфляционного давления.
Заводской перегрев (S&P Global Manufacturing PMI): По данным S&P Global, в октябре 2026 года производственный индекс деловой активности США вырос с 55,9 до 56,0 пунктов, достигнув максимума с мая 2022 года на фоне рекордных с марта 2012 года темпов найма персонала. Удорожание сырья и логистические ограничения способствуют росту себестоимости и отпускных цен, перенос которых на конечного потребителя может удержать инфляцию выше целевых значений и усложнить дальнейшие решения ФРС по процентной ставке.
Макроэкономика и монетарная политика США
Мамаева София, Аналитик Департамента Торговых Идей
Наше мнение. На прошлой неделе макроэкономический календарь был относительно скудным, однако вышедшие данные индекса деловой активности показали, что американская экономика сохраняет высокие темпы роста в начале четвертого квартала благодаря сильному внутреннему спросу. Как отмечалось выше, обратной стороной этой активности остается устойчивое ценовое давление, ограничивающее пространство для маневра Центрального банка США. С учетом этих вводных главным событием текущей недели станет заседание ФРС 28–29 октября: ожидается, что регулятор оставит ставку без изменений, а основной фокус инвесторов сместится на сигналы в комментариях председателя Кевина Уорша. Важным ориентиром для оценки дальнейших перспектив инфляции станет публикация ценового индекса расходов на личное потребление (PCE), которая дополнит блок ожидаемой макростатистики, включающий предварительную оценку ВВП США за третий квартал, данные по заказам на товары длительного пользования и индекс доверия потребителей Conference Board.
Рынок облигаций. Наше мнение
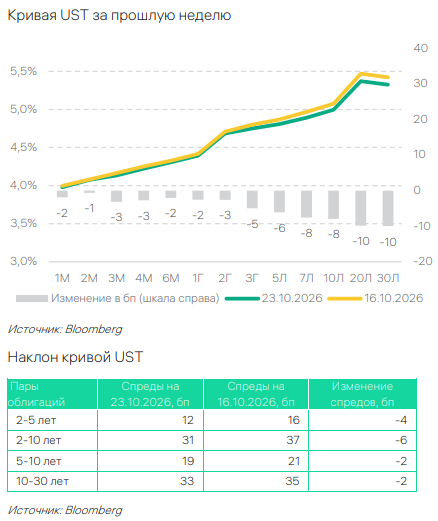
Минувшая торговая неделя на рынке казначейских облигаций США завершилась снижением доходностей по всей кривой на 3–10 базисных пунктов. Основной причиной ралли стал рост неприятия риска на фоне признаков стресса на рынках государственных облигаций Европы и опасений по поводу оценки технологических компаний, связанных с ИИ. По итогам недели доходность 2-летних Treasuries снизилась на 3 бп, 5-летних — на 6 бп, 10-летних — на 7 бп, а 30-летних — на 10 бп. В результате опережающего снижения долгосрочных ставок кривая доходности продолжила уплощаться: положительный спред между 10-летними и 2-летними бумагами сузился с 37 до 31 бп. Мы сохраняем осторожный взгляд на рынок и ожидаем умеренного роста доходностей казначейских облигаций в ближайшей перспективе, поскольку текущие уровни 10- летних бумаг выглядят несколько заниженными по отношению к фундаментальным факторам. Несмотря на сильные экономические данные, ожидается, что на предстоящем заседании ФРС сохранит ставку без изменений. Рынок закладывает лишь 10-процентную вероятность повышения ставки на следующей неделе, при этом декабрьское повышение уже во многом учтено в ценах. В данных условиях мы предпочитаем удерживать позиционирование на кручение кривой на отрезке 10s/30s, учитывая высокую чувствительность рынка к предстоящим публикациям данных по ВВП и рынку труда.
Итоги недели на рынке госдолга США: снижение доходностей UST на фоне переоценки европейских рисков.
В понедельник доходность казначейских облигаций выросла на 3-4 базисных пункта, при этом опережающую динамику показал среднесрочный сектор. Значимой макроэкономической статистики не публиковалось, и рост доходностей происходил на фоне восстановления в акциях технологического сектора и глобальной переоценки долговых рынков из-за политических волнений во Франции на выходных.
Во вторник кривая доходности стала более плоской на 5 базисных пунктов: доходность 2-летних бумаг выросла на 1 базисный пункт, а 30-летних — снизилась на 4 базисных пункта. Спрос на защитные активы на длинном конце кривой был спровоцирован падением корейского индекса KOSPI на 5% перед открытием американской сессии. Длинный конец также поддержали комментарии министра финансов о сильных результатах недавних аукционов. На коротком конце часть утреннего снижения доходностей была нивелирована геополитическими новостями с Ближнего Востока, в результате чего сектор закрылся без существенных изменений, несмотря на слабую внутреннюю статистику. Закладки новых домов на одну семью в сентябре упали на 4,6%, а недельные данные по занятости от ADP снизились до 18,5 тысяч. Короткий конец кривой продолжает учитывать четыре повышения ставки в текущем цикле.
В среду кривая стала более плоской еще на 2 базисных пункта в отсутствие значимых макроэкономических катализаторов. Аукцион 20-летних облигаций прошел с премией к рынку в 0,9 базисного пункта. Несмотря на это, доля конечных инвесторов выросла до 89,7%, что на 6,6 процентного пункта выше предыдущего аукциона. Доля непрямых участников увеличилась до 58,2%, а прямых достигла рекордных 31,6%.
В четверг доходности казначейских облигаций снизились на 15-21 базисный пункт, при этом среднесрочный сектор показал наибольшее падение. Это стало самым масштабным однодневным снижением ставок с марта 2023 года. Движение началось на ночных торгах из-за снижения аппетита к риску на европейских долговых рынках, где спред между французскими и немецкими облигациями расширился еще на 15 базисных пунктов до уровней осени 2011 года. Снижение доходностей продолжилось и после закрытия европейской сессии на фоне слабости акций технологических компаний.
По итогам недели доходность казначейских облигаций снизилась на 3-10 базисных пунктов, при этом лидером стал длинный конец кривой. Денежные рынки пересмотрели ожидания по траектории монетарной политики ФРС: форвардные контракты теперь учитывают повышение ставки суммарно на 70 базисных пунктов к осени следующего года вместо 90 базисных пунктов в конце сентября, а шаг в 25 базисных пунктов в декабре больше не закладывается в цены. Основным фактором переоценки стал переток средств в защитные активы на фоне напряженности на европейских рынках, где спред OAT/Bund за неделю расширился на 35 базисных пунктов. Американские казначейские облигации подтвердили статус актива-убежища, а их доходность продемонстрировала высокую положительную корреляцию с индексом NASDAQ и отрицательную — с ценами на нефть марки Brent.
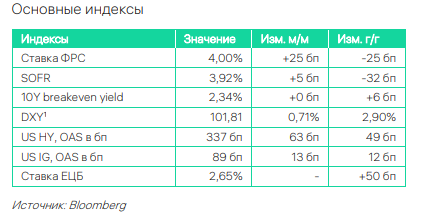
В сегменте корпоративного долга США высокодоходные облигации (US HY) завершили неделю расширением спреда на 6 бп нед/нед, что сопровождалось снижением доходности на 0,11%. Сегмент инвестиционного уровня (US IG) также продемонстрировал расширение спреда на 5 бп, при росте итоговой доходности на 0,54% нед/нед. Похожая динамика зафиксирована на развивающихся рынках (EM). Высокодоходный сегмент (EM HY) показал расширение спреда на 18 бп нед/нед при снижении доходности на 0,25%. В сегменте инвестиционного уровня (EM IG) спред расширился на 9 бп, а итоговая доходность выросла на 0,02% нед/нед